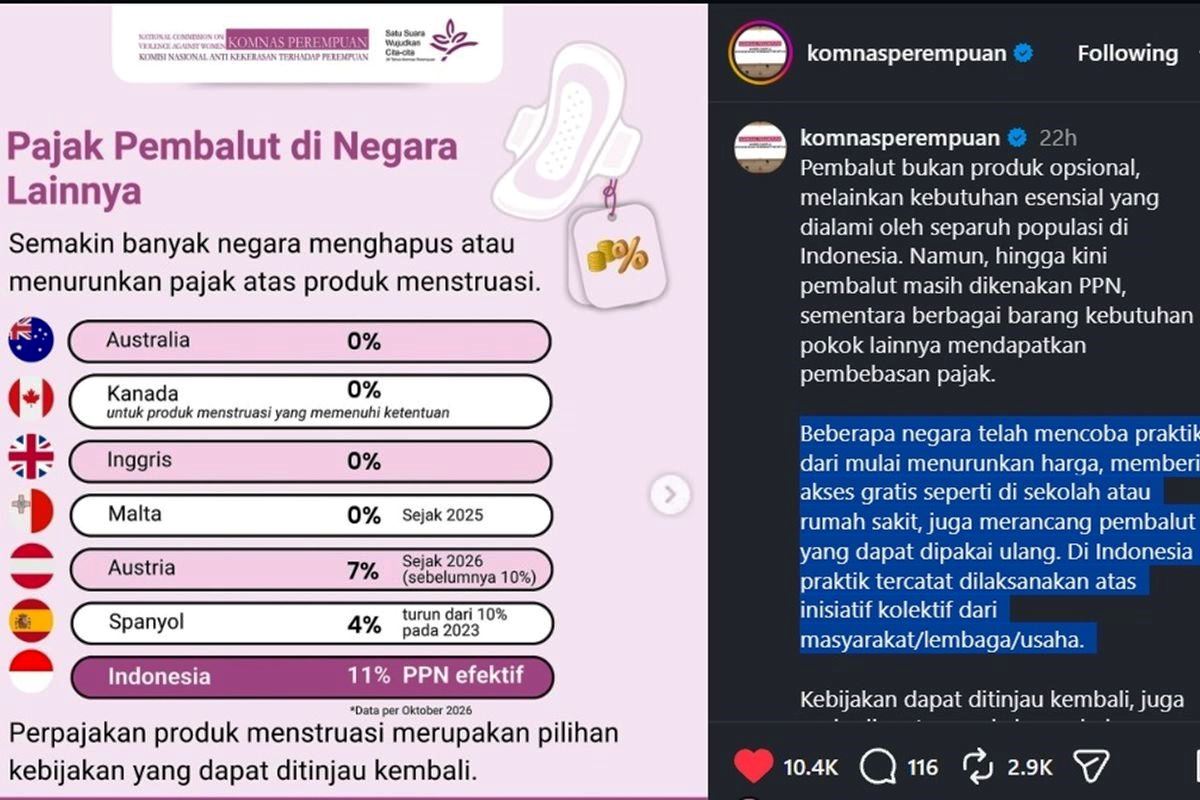
Komparasi negara dengan pajak pembalut nol persen dengan Indonesia oleh Komnas Perempuan, Jumat (30/10/2026). Foto/Dok: Ist-IG Komnas Perempuan
JAKARTA, NEINEWS — Kebijakan pemerintah yang masih mengenakan Pajak Pertambahan Nilai (PPN) terhadap produk pembalut menstruasi kini menjadi objek gugatan di Mahkamah Konstitusi (MK).
Seorang warga negara Indonesia bernama Bernita Matondang mengajukan permohonan pengujian materiil terhadap Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Gugatan tersebut terdaftar di Mahkamah Konstitusi dengan Nomor Perkara 406/PUU-XXIV/2026 pada 2 November 2026.
Dalam permohonannya, Bernita mempersoalkan ketentuan Pasal 16B ayat (1a) huruf j angka 1 beserta penjelasannya. Ketentuan tersebut dinilai belum memberikan kepastian hukum yang adil dalam menentukan barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN.
Pemohon menilai produk sanitasi menstruasi, khususnya pembalut, seharusnya turut dipertimbangkan sebagai kebutuhan esensial karena berkaitan langsung dengan proses biologis perempuan, kebersihan, dan kesehatan.
Menurut pemohon, menstruasi merupakan proses biologis yang tidak dapat dihindari oleh perempuan. Karena itu, kebutuhan terhadap pembalut bukan sekadar pilihan konsumsi atau preferensi masyarakat, melainkan kebutuhan rutin yang berkaitan dengan kesehatan dan aktivitas sehari-hari.
Pemohon juga menilai penentuan barang yang memperoleh fasilitas pembebasan PPN harus menggunakan kriteria objektif, rasional, dan proporsional.
Bandingkan Kebijakan Pajak Negara Lain
Dalam materi gugatannya, pemohon turut membandingkan kebijakan perpajakan produk menstruasi di Indonesia dengan sejumlah negara lain.
Salah satu negara yang menjadi pembanding adalah Malaysia. Negara tersebut menerapkan tarif pajak penjualan sebesar nol persen untuk sejumlah produk menstruasi, termasuk pembalut, tampon, dan pantyliner.
Perbandingan tersebut digunakan untuk memperkuat argumentasi bahwa produk sanitasi menstruasi memiliki karakteristik kebutuhan esensial yang patut memperoleh pertimbangan khusus dalam kebijakan perpajakan.
Sementara itu, di Indonesia, pembalut masih masuk dalam kategori Barang Kena Pajak (BKP) dan dikenakan PPN sesuai ketentuan perpajakan yang berlaku.
Direktorat Jenderal Pajak sebelumnya menjelaskan bahwa produk pembalut belum termasuk kelompok barang yang memperoleh fasilitas pembebasan PPN.
Untuk barang nonmewah, tarif PPN sebesar 12 persen diterapkan dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Dengan mekanisme tersebut, beban PPN efektif setara dengan 11 persen.
Minta MK Berikan Kepastian Hukum
Melalui gugatan tersebut, pemohon meminta Majelis Hakim Konstitusi menyatakan Pasal 16B ayat (1a) huruf j angka 1 UU Nomor 7 Tahun 2021 bertentangan dengan UUD 1945 dan tidak mempunyai kekuatan hukum mengikat secara bersyarat.
Pemohon menghendaki agar penentuan barang kebutuhan pokok yang memperoleh fasilitas PPN wajib mempertimbangkan kebutuhan esensial yang berkaitan dengan proses biologis manusia, termasuk produk sanitasi menstruasi.
Selain itu, pemohon meminta agar daftar barang kebutuhan pokok dalam penjelasan pasal tersebut tidak dimaknai secara terbatas atau limitatif. Dengan demikian, produk lain yang memiliki karakteristik kebutuhan esensial juga dapat dipertimbangkan untuk memperoleh fasilitas perpajakan.
Pemohon menegaskan bahwa permohonan tersebut bukan untuk mengatur seluruh kebijakan fiskal pemerintah, melainkan menguji rasionalitas dan kepastian hukum dalam menentukan kriteria barang kebutuhan pokok yang mendapatkan fasilitas perpajakan.
Sebagaimana dikutip dari Kompas.com, perkara ini dijadwalkan memasuki sidang pemeriksaan pendahuluan di Mahkamah Konstitusi pada 10 November 2026.
Gugatan tersebut kini menjadi bagian dari pengujian konstitusional terhadap kebijakan perpajakan, khususnya mengenai bagaimana negara menentukan kebutuhan dasar masyarakat yang layak memperoleh fasilitas pembebasan pajak.
Pewarta: Alfridho Ade Permana